
サステナビリティ開示基準による情報開示が2027年3月期から段階的に義務化される。多くの経営層はこれを単なる制度適合のコストと捉えがちだが、これを機に非財務データと財務データを統合し、攻めの意思決定に活用できるかが企業の生存を左右する。アビームコンサルティング(以下アビーム)プリンシパルの豊嶋修平氏に制度適合を事業成長の原動力にするポイントと経営層が果たすべき役割を聞いた。
SSBJ対応を契機に抜本的な経営変革を推進 事業成長の原動力となるサステナビリティ戦略とは(日本経済新聞)
インサイト
2026.09.28
- サステナビリティ経営
- SSBJ・ESRS対応
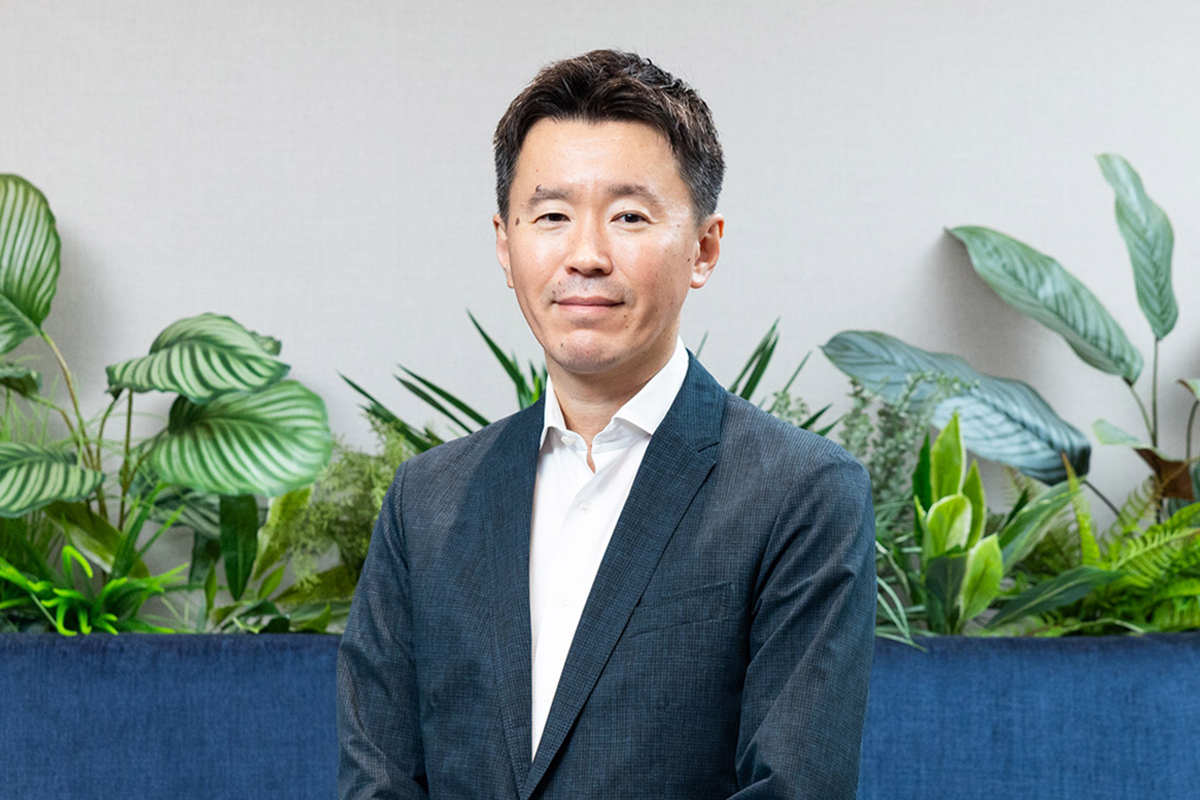 アビームコンサルティング株式会社 Sustainable SCM SU(戦略ユニット)プリンシパル 豊嶋 修平
財務と非財務が融合するデータ基盤を築く
―― サステナビリティ開示基準(SSBJ開示基準)の現状について教えてください。
豊嶋:SSBJ基準に基づく法定開示は段階的に義務化され、最初の対象である時価総額3兆円以上の企業は準備を進めてきました。しかし、不透明な状況で大がかりなシステム投資を決断できず、「見切り発車」となっているケースが多いと捉えています。第三者保証や経営メッセージ発信など形式的対応は整えたものの、非財務データと財務データをかけ合わせ、攻めの経営に活用する、つまり経営戦略・事業戦略・財務戦略等へ反映する仕組みの構築には至っていません。次に控える1兆円規模の企業は先行事例を踏まえ、情報基盤整備と制度適合を進めており、法定開示を契機としたデータ活用の問い直しが進んでいます。
―― 先行企業の事例から見えてきた難しさは何でしょうか。
豊嶋:SSBJ基準は非財務情報の財務影響の開示を求めますが、これを正確に数値化するのは困難です。経営者に問われるのは、精緻な予測を出すことではなく、「どこまで自社の責任とし、どこから不確実性を認めるか」を判断し、投資家に説明できるかということです。制御可能な啓発活動や対策コストは予算化して開示する一方、自然災害による供給網遮断など予見が難しい領域は、その難しさごと開示するという判断をする企業もあります。数値の精度ではなく、判断の一貫性を経営者が説明できるかが問われています。
経営ビジョンを事業計画につなぎ投資対効果を最大化
―― サステナビリティ(持続可能性)対応を法令遵守から企業価値向上へと進化させるポイントは何ですか。
豊嶋:ESG(環境・社会・ガバナンス)開示はCSR(企業の社会的責任)活動として扱われ、業務や財務計画と乖離(かいり)しがちでした。しかしSSBJ基準は財務への影響を問うため、経営者が「サステナビリティは付帯的な取り組みではなく、事業戦略における重要な要素である」という認識に立てるかが最初の分かれ目です。この認識があって初めて、事業計画やPDCA(計画・実行・評価・改善)にサステナビリティを組み込む構造が機能します。また、CFO(最高財務責任者)が非財務情報基盤構築などの投資をコストではなく中期経営計画上のリターンを伴う投資として評価し、説明できる状態を作ることが重要です。推進部門任せにせず、全社を巻き込む起点は経営者自身の意思にあります。
―― アビームが保証業務を行わず、価値創出に特化する狙いは何ですか。
豊嶋:有価証券報告書(以下、有報)にサステナビリティ情報を記載する際、会計監査人と同一の監査法人に保証を依頼する方がコスト上は合理的です。その上で当社は、監査法人では対応しにくい「サステナビリティ経営の具現化」や、それを支える「IT(情報技術)・業務・内部統制の再設計」など、企業価値向上に直結する領域に特化しています。経営者にとっては、守りのコストを外部に委ね、浮いたリソースと意思決定の時間を、攻めの投資判断に振り向けられるということです。
―― サステナビリティを経営に統合するために、経営層はどのような役割を担うべきでしょうか。
豊嶋:CEO(最高経営責任者)、CFO(最高財務責任者)、CIO(最高情報責任者)もしくはCDO(最高デジタル責任者)が、同じ経営判断を支える体制が不可欠です。CEOは有報への署名に加え、サステナビリティ戦略が中長期的な企業成長をどう導くかを、自らの言葉で投資家に説明する責任を負います。CFOはそれが資本効率にどう影響するかを精査し、情報基盤投資などが適切なリターンを生むよう予算配分とKPI(重要業績評価指標)管理で裏付けます。CIOは有報開示と同時に求められる迅速性と正確性を担保するため、外部のESGデータ管理ソリューションなどをITインフラへどう統合するかを判断し、CEO、CFOの説明を支える情報基盤を整えます。3人の誰か1人でも欠ければ、説明責任は成立しません。
SSBJ対応を企業変革のドライバーに
―― 業務・IT・保証対応を一貫して支援することの重要性とサービスの特長を教えてください。
豊嶋:アビームの包括サービスは、制度・サステナビリティ経営・ITの3つを軸に、現状を評価するアセスメントやその後の統制設計、IT導入、開示対応まで一貫して支援します。SSBJ対応では膨大なESGデータが対象となり、迅速な集計が求められます。これを手作業で集計していては保証に耐える正確性を担保できません。当社ではAI(人工知能)による文書解析など先端テクノロジーを活用し、照合プロセスの工数を約7割削減しました。業務・IT・保証対応を切り離して個別最適化を進めると、経営判断の場面でデータがそろわず、説明責任を果たせません。一体で整備して初めて、経営者は信頼性の高い根拠をもって迅速に意思決定できます。
―― アセスメントから分かった各社共通のつまずきとそれを乗り越える方法を教えてください。
豊嶋:アセスメントから見えてきたのは、サステナビリティ部門が孤立していることです。さらに、事業への顕在化時期という予見性が低く、投資や事業シフトを決断できないという課題も見られます。これを打破した企業に共通するのは、経営トップが自らサステナビリティ部門と事業部門の間に立ち、両社の言葉の違いを理解し、意思決定の場に引き上げていることです。
―― サステナビリティ経営をこれから進める経営者に向け、メッセージをお願いします。
豊嶋:SSBJ対応をコストと捉えるか企業成長の好機と見なすかで、将来の競争力は二分されます。経営者がこの機会にビジネスモデルやITインフラ、業務プロセスにどこまで手を入れるかを決めるべきです。中途半端な適合で終わらせれば、投資家からは「本気で変わる気がない企業」と見なされかねません。逆に、この対応を自社の変革のきっかけにできる企業だけが投資家から選ばれる側に回ります。私たちが向き合っているのは、基準への適合度ではなく、経営者がこの機会をどこまで自分の変革として引き受けるか、という一点です。
※日本経済新聞 2026年8月19日公開記事より転載
この記事をシェアする


相談やお問い合わせはこちらへ